

Transfert de charges en santé : ce qui change en 2027 pour les agents et leurs employeurs
Le transfert ne réduit pas la dépense de santé
A la suite de quatre décrets du 21 août 2026, plusieurs dépenses de santé, notamment en dentaire, optique, aides auditives, matériel médical, médicaments et transports sanitaires, sont moins prises en charge par l'Assurance maladie, selon un calendrier de mise en œuvre progressif, jusqu'au 1er janvier 2027 au plus tard.
Selon la Mutualité Française, 1,5 milliard d’euros de dépenses jusque-là assumées par l’Assurance maladie seront transférées aux complémentaires santé, soit près de 1,7 milliard d’euros en intégrant l’effet de la fiscalité. Il ne s’agit donc pas d’une nouvelle dépense de santé créée en 2027, mais d’une nouvelle répartition d’une partie de son financement.
Transférer une dépense ne la fait pas disparaître mais change son financeur. La baisse de la part réglée par l’Assurance maladie doit donc être prise en charge ailleurs. Pour les agents couverts par une complémentaire, celle-ci peut être amenée à intervenir davantage. Et lorsque la complémentaire est financée conjointement par l’agent et son employeur, l’évolution concerne potentiellement les deux. Pour la MNT, ce transfert représente 3,5 % de charges supplémentaires en année pleine.
À noter qu'à ce transfert de charges de la part de l'Assurance maladie s’ajoute la hausse, depuis mars 2026, des tarifs hospitaliers décidée par le gouvernement, notamment celle du Forfait journalier hospitalier et du Forfait patient urgences, deux forfaits intégralement pris en charge par la MNT.
La MNT conteste cette logique de transfert
La MNT partage la position exprimée par la Mutualité Française et le mouvement mutualiste. Le désaccord porte d’abord sur le mécanisme retenu. Une modification de la répartition de la dépense entre Assurance maladie et complémentaires santé ne constitue pas, en elle-même, une réduction de la dépense de santé. Elle déplace une partie de son financement vers les organismes complémentaires et, indirectement, vers ceux qui financent les contrats. Pour la MNT, répondre durablement à la progression des dépenses de santé suppose donc d’agir sur leurs causes et sur l’efficience du système : prévention, pertinence des soins, organisation des parcours ou encore accès aux soins.
Cette question se pose également dans un contexte de fiscalité élevée sur les complémentaires santé : 16,12 % pour les contrats responsables. La Mutualité Française demande qu’elle soit ramenée à 5,5 %, au niveau retenu pour certains biens essentiels, proposition soutenue par la MNT.
La MNT choisit de préserver la protection de ses adhérents
Contester la mesure ne dispense évidemment pas la MNT d’en tirer les conséquences pour ses adhérents. Face à l’augmentation de la part des dépenses qui devra être financée par la complémentaire, elle adapte ses garanties sur les postes concernés afin de compenser la diminution de la prise en charge de l’Assurance maladie et de maintenir le reste à charge de l’adhérent sur ces actes. Ces adaptations concernent les médicaments, les transports, le matériel médical, l’optique et l’audio ainsi que certains soins dentaires. La mutuelle a fait ce choix pour éviter que l’adhérent ne supporte à la fois l’augmentation de sa cotisation et une dégradation de son remboursement sur les dépenses concernées par le transfert.
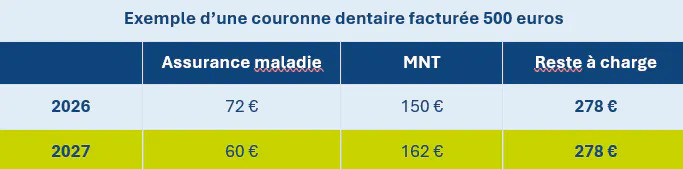
L’exemple d’une couronne dentaire facturée 500 euros permet d’illustrer ce principe. Dans cet exemple, la diminution du remboursement de l’Assurance maladie est compensée par la MNT : le reste à charge demeure inchangé.
Cette décision a nécessairement un coût. Les cotisations financent les prestations versées aux adhérents. Lorsqu’une part plus importante des dépenses de santé doit durablement être prise en charge par la complémentaire, ses ressources doivent évoluer en conséquence. Le transfert de charges intervient par ailleurs dans un contexte où les dépenses de santé progressent déjà. L’évolution des cotisations 2027 ne s’explique donc pas par un facteur unique : elle prend en compte la progression des dépenses de santé, les évolutions réglementaires et la situation propre aux différentes garanties.
Les hausses ne sont ainsi pas uniformes. Elles diffèrent selon les offres et les garanties, notamment en fonction de leur équilibre technique. Le choix de la MNT est néanmoins clair : sur les dépenses concernées, préserver le niveau de protection plutôt que diminuer les remboursements pour contenir davantage la cotisation.
Les conséquences concernent aussi les employeurs territoriaux
Ce transfert de charges concerne également les employeurs territoriaux dès lors qu’ils participent au financement de la complémentaire santé de leurs agents. L’évolution du coût de la couverture pose alors la question de la répartition de l’effort supplémentaire entre l’employeur et l’agent.
- Si la participation de l’employeur évolue avec le coût de la couverture, le budget consacré par la collectivités à la protection sociale complémentaire peut être amené à progresser ;
- Si la participation de l’employeur reste stable, une part plus importante de l’augmentation peut être supportée directement par l’agent.
L’impact n’est donc pas identique pour tous les employeurs : les conséquences concrètes dépendent du dispositif, du contrat et des modalités de participation de chaque collectivité. Pour un DGS ou un DRH, le sujet dépasse néanmoins la seule question assurantielle. Il touche également au pouvoir d’achat des agents, à la politique sociale de l’employeur, au dialogue social et, plus largement, à l’attractivité de la collectivité. L’enjeu partagé entre la MNT et les employeurs est donc de parvenir à préserver une protection santé de qualité pour les agents tout en maîtrisant l’effort financier demandé à chacun.
Copyright : GettyImages
Article publié le 07/10/2026


